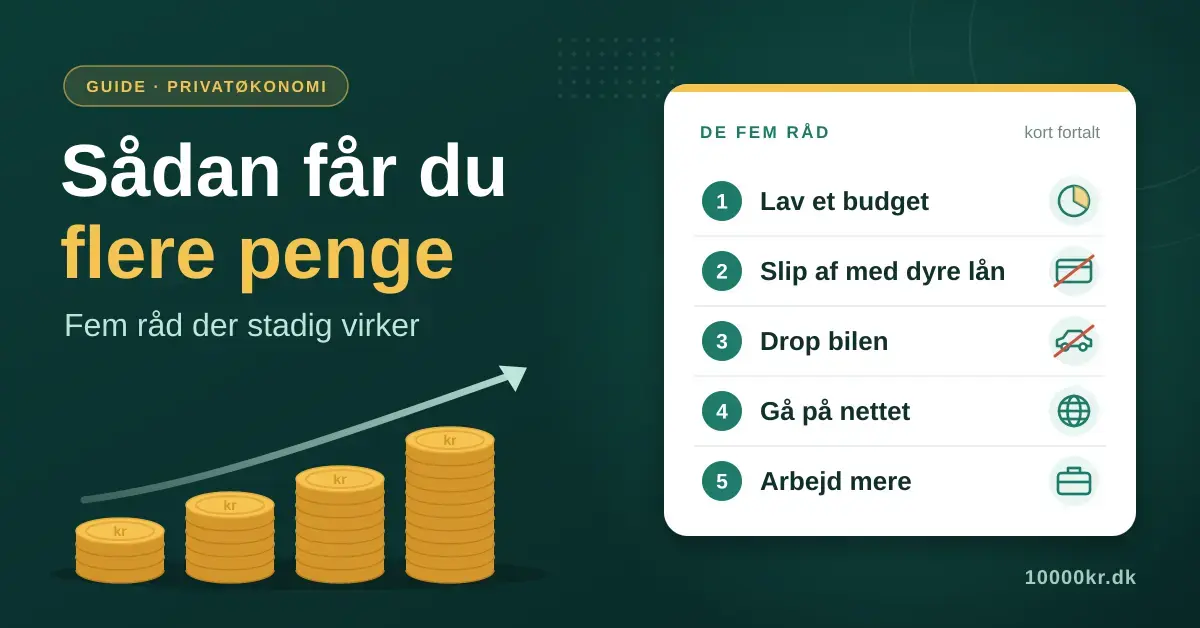
De fleste af os kunne godt bruge lidt mere luft i økonomien – flere penge til opsparing, til oplevelser eller bare til at få hverdagen til at hænge sammen. For en del år tilbage bad Danmarks Radio en økonom fra Danske Bank om at give fem hurtige råd til, hvordan man får flere penge mellem hænderne. Rådene er enkle og stadig lige så brugbare i dag – men tallene, reglerne og mulighederne har ændret sig siden. I denne guide går vi i dybden med hvert af de fem råd, opdaterer dem med aktuelle danske satser og viser dig helt konkret, hvor du begynder.
De fem klassiske råd – kort fortalt
Listen stammer oprindeligt fra en artikel på dr.dk, hvor en bankøkonom samlede fem greb, der kan give en sundere privatøkonomi. De fem råd var:
- Lav et budget
- Slip af med dyre lån
- Drop bilen
- Gå på nettet
- Arbejd mere
Du kan finde den oprindelige omtale på dr.dk. Artiklen er efterhånden flere år gammel, så i det følgende forklarer vi, hvad hvert råd betyder i praksis i dag.
Vigtige punkter
- Budget først – overblik over indtægter og faste udgifter afslører, hvor pengene reelt går hen.
- Dyr gæld koster mest – forbrugslån uden sikkerhed må højst have en ÅOP på 35 %; betal den dyreste gæld ud først.
- Bilen er en skjult storudgift – typisk 60.000–75.000 kr. om året med værditab og finansiering medregnet.
- Nettet både sparer og tjener – sammenlign priser, brug cashback, og overvej en ekstraindtægt online.
- Mere indkomst over tid – løn, opkvalificering og investering af overskuddet løfter økonomien, når gælden er væk.
- Tag rådene i rækkefølge – budget, gæld, faste udgifter, buffer, og derefter mere indkomst og investering.
Råd 1: Lav et budget
Et budget er simpelthen en oversigt over, hvor mange penge du har ind, og hvor de går hen. Det lyder banalt, men for de fleste er det her, de store besparelser gemmer sig – fordi man opdager udgifter, man havde glemt alt om.
Et budget handler ikke om at leve sparsommeligt for enhver pris. Det handler om at få overblik, så du bevidst kan vælge, hvad dine penge skal bruges til – i stedet for at pengene bare forsvinder.
Sådan laver du et enkelt budget
- Saml dine faste udgifter – husleje, forsikringer, abonnementer, transport, afdrag og lignende, der falder hver måned.
- Træk dem fra din indkomst efter skat. Det, der er tilbage, er dit rådighedsbeløb til mad, tøj, oplevelser og opsparing.
- Gennemgå dine abonnementer – streaming, mobil, forsikringer og medlemskaber. Mange betaler for ting, de ikke bruger.
- Sæt et fast beløb til side hver måned, allerhelst via en automatisk overførsel samme dag, du får løn.
Du behøver ikke avancerede værktøjer. Et regneark eller en budget-app i din bank er rigeligt. Vil du have flere greb til at trimme de faste udgifter, har vi samlet dem i vores guide til en bedre privatøkonomi.
Den fejl de fleste laver
Den klassiske fejl er at lave et budget én gang og så aldrig se på det igen. Et budget er et levende værktøj. Sæt en fast dato i kalenderen – for eksempel den dag, du får løn – hvor du bruger ti minutter på at tjekke, om tallene holder. Det er også her, du fanger de snigende udgifter: abonnementer, der stiger lidt hvert år, eller vaner, der langsomt vokser. Et realistisk budget med plads til lidt “sjov og ballade” holder også bedre end et stramt budget, du alligevel ikke kan overholde.
Råd 2: Slip af med dyre lån
Dyre lån er en af de mest effektive måder at tabe penge på hver eneste måned. Jo højere renten og gebyrerne er, jo mere af din indkomst forsvinder, før du overhovedet kan bruge den på noget fornuftigt.
Det vigtigste nøgletal er ÅOP – de årlige omkostninger i procent. ÅOP samler rente, gebyrer og øvrige omkostninger i ét tal, så du kan sammenligne to lån ærligt, uanset hvordan de er skruet sammen. Jo lavere ÅOP, jo billigere er lånet.
Kend reglerne for forbrugslån
Siden 1. juli 2020 har der i Danmark været et lovfæstet loft, så almindelige forbrugslån uden sikkerhed ikke må have en ÅOP over 35 %. Samtidig er der et omkostningsloft: de samlede kreditomkostninger må ikke overstige 100 % af det lånte beløb. Reglerne kom i kølvandet på det politiske opgør med de såkaldte kviklån, hvor renterne tidligere kunne løbe helt op i mange hundrede procent.
Et godt råd: Betal altid den dyreste gæld ud først. Kreditkortgæld og forbrugslån har typisk langt højere renter end for eksempel et realkreditlån eller et banklån med sikkerhed. Overvej også, om flere små, dyre lån kan samles i ét billigere lån.
Et lille regneeksempel viser, hvorfor det haster: Har du 20.000 kr. i gæld med en effektiv rente på 25 %, betaler du omkring 5.000 kr. om året alene i renter – penge, der ikke afdrager en krone på selve gælden. Får du i stedet gælden ud, er den rente den sikreste “gevinst”, du kan få, for du slipper for en udgift, du ellers skulle betale med beskattede kroner. Det er næsten altid en bedre forretning end at investere de samme penge, så længe du har dyr gæld.
Vil du dykke ned i, hvordan du vurderer et lån, før du skriver under, så læs vores guide til at låne penge med omtanke.
Råd 3: Drop bilen – eller gør den billigere
Bilen er for mange husstande den næststørste udgift efter boligen – og samtidig den udgift, folk oftest undervurderer. Det skyldes, at de store poster ikke er benzin og forsikring, men værditab og finansiering, som ikke rammer kontoen på samme synlige måde hver måned.
Interesseorganisationen FDM regnede i deres bilbudget for 2025 ud, at en billig ny benzinbil (omkring 150.000 kr.) koster godt 3 kr. pr. kilometer alt inklusive – svarende til cirka 5.100 kr. om måneden, eller omtrent 61.000 kr. om året. En ny elbil til omkring 300.000 kr. landede på cirka 3,77 kr. pr. km, svarende til omkring 75.000 kr. om året, hvor værditab og rente udgør en stor del.
Behøver du ikke droppe bilen helt?
Du behøver ikke nødvendigvis at sælge bilen for at spare. Overvej i stedet:
- Én bil i stedet for to, hvis I har to i husstanden og den ene sjældent bruges.
- En mindre eller ældre bil, så værditabet pr. år bliver mindre.
- Cykel, offentlig transport eller delebil til de ture, hvor bilen ikke er nødvendig.
- Kørselsfradrag, hvis du pendler. I 2025 er satsen 2,23 kr. pr. km for de daglige 25–120 km hver vej og 1,12 kr. pr. km derover, mens de første 24 km ikke giver fradrag. I visse udkantsområder og småøer er satsen 2,47 kr. Husk, at der er tale om et ligningsmæssigt fradrag, så du får kun omkring en fjerdedel af beløbet igen.
Overblik over de fem råd
| Råd | Hvad du gør | Hvor meget kan det flytte |
|---|---|---|
| Lav et budget | Kortlæg indtægter og faste udgifter, skær overflødige abonnementer | Ofte flere hundrede kr. om måneden i glemte udgifter |
| Slip af med dyre lån | Betal gæld med høj ÅOP ud først, saml evt. små lån | Spar renter – forbrugslån kan ligge tæt på 35 % ÅOP |
| Drop/skift bilen | Nøjes med én bil, vælg mindre bil, brug cykel og offentlig transport | Op mod 60.000–75.000 kr. om året ved at undvære bil |
| Gå på nettet | Sammenlign priser, brug cashback, tjen evt. online | Varierer – både besparelser og ekstra indtægt |
| Arbejd mere/smartere | Forhandl løn, opkvalificer dig, invester overskuddet | Størst effekt på lang sigt via højere indkomst |
Råd 4: Gå på nettet
Da rådet oprindeligt blev givet, handlede “gå på nettet” mest om at sammenligne priser online frem for at handle i den første, den bedste butik. Det råd holder stadig – men nettet kan i dag både spare og tjene dig penge.
Spar penge online
- Sammenlign priser på forsikringer, abonnementer, el og forbrugsvarer, før du køber eller fornyer.
- Brug cashback, hvor du får en del af dit køb tilbage, når du handler via bestemte sider og apps.
- Køb brugt på genbrugssider i stedet for nyt, når det giver mening.
Tjen penge online
Nettet har også gjort det nemmere at skabe en ekstra indtægt – fra freelancearbejde og salg af brugte ting til indhold og mikrojobs. Start med et realistisk blik på, hvad der passer til din tid og dine evner. Vi har samlet de lovlige metoder i guiden til at tjene penge på nettet, og flere konkrete idéer finder du i oversigten over, hvordan du kan tjene ekstra penge online.
Husk, at en ekstraindtægt som udgangspunkt er skattepligtig, uanset om den kommer fra et bijob, salg eller freelanceopgaver. Sælger du blot dine egne, brugte private ting, er det normalt skattefrit – men laver du det til en fast forretning, skal du oplyse indtægten til Skattestyrelsen. Vær samtidig kritisk over for tilbud, der lover store, hurtige og “garanterede” gevinster online. De er næsten altid enten reklame, et spil om penge eller direkte svindel.
Råd 5: Arbejd mere – eller smartere
Det femte råd er det mest direkte: Hvis du vil have flere penge, kan du arbejde mere. Det kan være overarbejde, en ekstra vagt, et bijob eller et skifte til en bedre betalt stilling. Men “arbejd mere” behøver ikke betyde flere timer – det kan også betyde at få mere ud af den tid og de penge, du allerede har.
Få mere ud af din indsats
- Forhandl din løn i dit nuværende job – et lille løft i procent betyder meget over et helt arbejdsliv.
- Opkvalificer dig med kurser eller uddannelse, der kan åbne for en højere løn.
- Byg en lille ekstraindkomst op ved siden af, hvis du har tid og lyst.
- Lad pengene arbejde: når din dyre gæld er væk, og du har en buffer, kan opsparing og investering give dig et afkast over tid.
Vil du i gang med at investere en del af din opsparing, så begynd med vores begyndervenlige gennemgang af aktier for begyndere. Husk dog, at løn er sikker, mens investering altid indebærer en risiko for tab.
Sådan kommer du i gang – en fornuftig rækkefølge
De fem råd virker bedst i en bestemt rækkefølge. Hvis du tager dem oppefra, bygger du et stabilt fundament, før du begynder at jagte afkast:
- Lav budgettet, så du kender dine tal.
- Betal den dyreste gæld ud – det er det sikreste “afkast”, du kan få.
- Skær i de store faste udgifter som bil, bolig og abonnementer.
- Byg en buffer op på nogle måneders faste udgifter til uforudsete regninger. Hvorfor det er så vigtigt, kan du læse i vores guide til gode grunde til at lave en opsparing.
- Øg indkomsten og invester overskuddet, når de første fire trin er på plads.
Du behøver ikke gøre det hele på én gang. Vælg ét råd, kom i gang, og tag det næste, når det første sidder fast som en vane. Pointen er ikke at leve på sulteblus, men at få kontrol: Når du ved, hvor pengene kommer fra og går hen, bliver det langt lettere at træffe de valg, der giver dig flere penge til det, du virkelig vil bruge dem på.
Kildehenvisninger
- Erhvervsministeriet – Aftale om et opgør med kviklån (ÅOP-loft og omkostningsloft)
- Dansk Erhverv – Nye regler for lån til forbrugere (1. juli 2020)
- FDM – Bilbudget 2025
- Skattestyrelsen – Satser for kørselsfradrag 2025
- FDM – Sådan bliver dit kørselsfradrag 2025
- DR Penge – Fem hurtige tips (oprindelig kilde)
Ofte stillede spørgsmål (FAQ)
Hvad er det vigtigste første skridt, hvis jeg vil have flere penge?
Lav et budget. Uden overblik over, hvad der kommer ind, og hvor pengene går hen, er det svært at vide, hvor du kan hente dem. De fleste finder hurtigt udgifter, de kan skære væk, så snart tallene står sort på hvidt.
Hvordan ved jeg, om et lån er for dyrt?
Se på ÅOP, de samlede årlige omkostninger i procent. I Danmark må forbrugslån uden sikkerhed ikke have en ÅOP over 35 %, men selv et lån tæt på det loft er dyrt. Betal altid den gæld med den højeste ÅOP ud først.
Kan det betale sig at beholde bilen?
Det afhænger af, hvor meget du bruger den, og hvad alternativerne koster. En bil koster typisk 60.000–75.000 kr. om året, når værditab og finansiering regnes med. Bruger du den sjældent, kan cykel, offentlig transport eller delebil ofte være billigere.
Er det risikabelt at tjene eller investere penge via nettet?
At spare og tjene via lovlige kanaler er trygt, men pas på tilbud, der lover hurtige, sikre gevinster – de er typisk for gode til at være sande. Investering kan give afkast over tid, men indebærer altid en risiko for at tabe en del af pengene.
Hjælper det mest at spare eller at tjene mere?
Begge dele virker, men de færreste kan spare sig til mere end et vist beløb. På længere sigt giver en højere indkomst – via løn, opkvalificering eller en ekstraindtægt – typisk det største løft, især når du samtidig har styr på udgifterne.